01
Aseta työvaiheille budjetti
Aloita kylpyhuoneremontin tai rakennustyön pohjasta tai lisää omat vaiheet. Täytä työn, materiaalien ja muiden kulujen kustannusbudjetit oman laskelmasi mukaan.
RunkoERP / Budjetti ja kustannusseuranta
Koko työmaan loppusumma ei kerro, missä kustannukset muuttuvat. Jaa työ vaiheisiin ja vertaa jokaisen vaiheen budjettia kirjattuihin kuluihin sekä arvioon vielä syntyvistä kustannuksista.
01
Aloita kylpyhuoneremontin tai rakennustyön pohjasta tai lisää omat vaiheet. Täytä työn, materiaalien ja muiden kulujen kustannusbudjetit oman laskelmasi mukaan.
02
Kohdista työmaan tuntikirjaukset, materiaalien otot ja palautukset sekä erilliset kulut oikeille vaiheille. Kohdistamattomat kirjaukset pysyvät näkyvissä.
03
Lisää arvio vielä syntyvistä kuluista. Runko vertaa kirjattujen kulujen ja loppuarvion summaa työvaiheen budjettiin ja näyttää mahdollisen ylityksen.
Esimerkissä tasoituksen ennuste on 300 euroa alle budjetin. Vedeneristyksen kirjattuja kuluja on 1 550 euroa ja jäljellä olevien kulujen arvio 450 euroa. Yhteensä 2 000 euron ennuste ylittää 1 800 euron budjetin 200 eurolla.
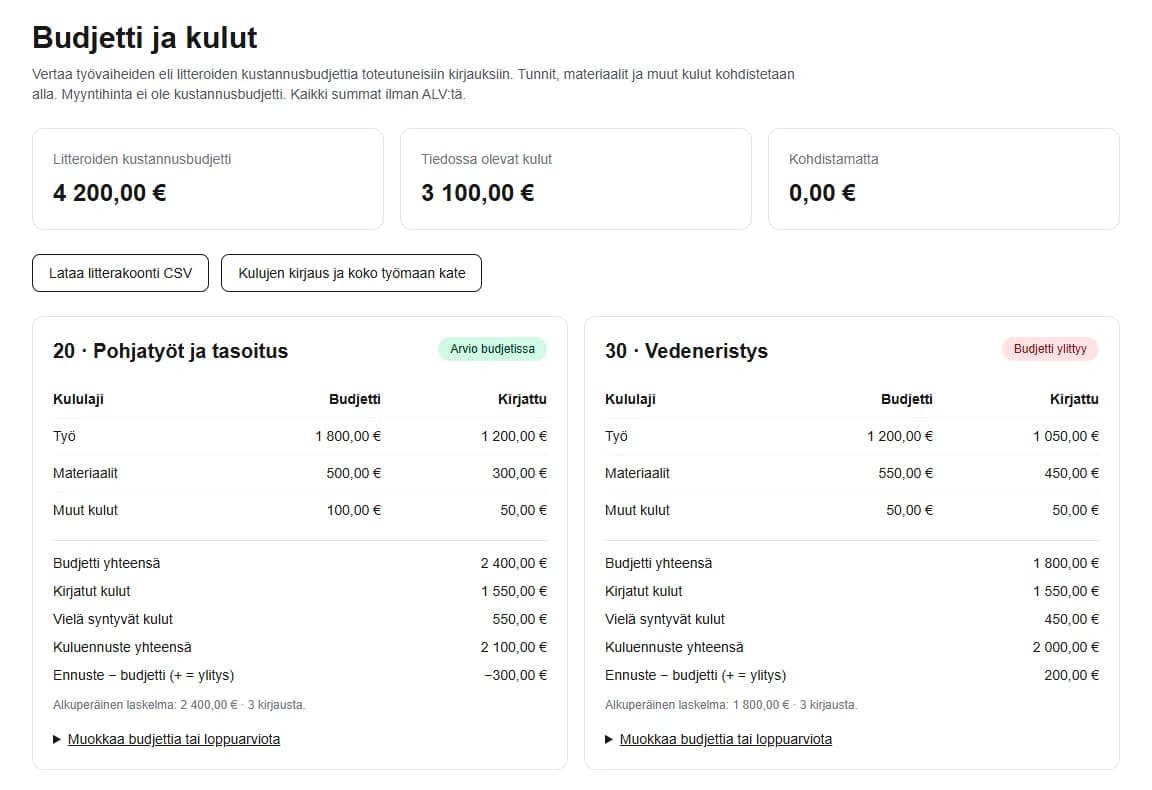
Littera tarkoittaa tässä työvaiheen tunnusta. Näet työn, materiaalien ja muiden kulujen erittelyn jokaiselle vaiheelle. Lataa koonti ja kirjauserittely CSV:nä jatkokäsittelyä varten.
Ensimmäinen valmis budjetti säilyy alkuperäisenä laskelmana. Myöhemmät budjettimuutokset perustellaan ja niistä jää muutoshistoria.
Täytät kustannusbudjetin ja jäljellä olevien kulujen arvion itse. Tarjouksen myyntihintaa ei tulkita kustannukseksi. Puuttuvat tiedot ja kohdistamattomat kulut merkitään tarkistettaviksi.
Koko työmaan kate ja sen loppuarvio löytyvät erillisestä Kannattavuus-näkymästä. Budjetti ja kulut -näkymää käyttävät yrityksen omistaja ja siihen oikeutetut vastuuhenkilöt.